卧安机器人中期财报发布 营收超五亿但亏损三千多万
卧安机器人中期财报
营收超5亿,亏损3830万
深度解析卧安机器人2026年中期财报,营收5.22亿元增长31.8%,但受汇率及研发营销投入影响亏损3830万元。揭示其“一脑多形”战略、OneModel 1.7模型进展及海外拓展情况。
深圳AI具身家庭机器人公司卧安机器人最新发布的中期业绩报告引发关注。尽管营收突破5亿元大关且海外市场增长迅猛,但受汇率波动及高昂研发投入影响,公司录得三千多万亏损。这份财报不仅展示了其商业化进展,更揭示了具身智能赛道背后的成本结构与战略重心。

一、营收破五亿,海外成增长引擎
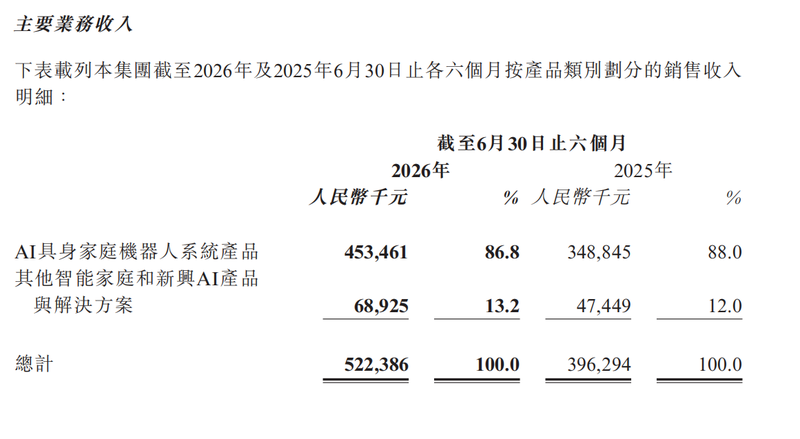
卧安机器人最新披露的2026年中期业绩显示,公司报告期内实现营收人民币5.22亿元,较2025年同期增长31.8%,正式突破五亿元大关。这一增长主要得益于核心产品人形家庭机器人 onero H1 的持续交付,以及 Acemate、Kata Friends 等新品类的市场贡献。
从地域分布来看,海外市场已成为驱动业绩的核心引擎。其中,欧洲市场表现尤为强劲,实现收入1.34亿元,同比大幅增长97.5%,占总收入的比重提升至25.7%;北美市场同样保持高景气度,收入达8.58千万元,同比增长85.7%,占比提升至16.4%。海外高增速有效对冲了国内市场的波动,显示出公司在全球具身智能赛道中的竞争力正在快速释放。
二、亏损3830万,汇率与投入双重挤压

尽管营收规模稳步扩张,但利润表却呈现出截然不同的景象。报告期内,卧安机器人由上年同期的盈利27.9百万元转为亏损3,830万元。这一“增收不增利”的现象,主要源于汇率波动与激进的市场投入双重挤压。
汇率因素是本次亏损的重要推手。受日元及美元对人民币汇率走弱影响,公司录得汇兑净亏损4.27千万元。由于海外营收占比持续提升,尤其是欧洲和北美市场的强势表现,使得公司对汇率波动更为敏感,直接侵蚀了毛利空间,导致整体毛利率由54.2%下滑至50.4%。
与此同时,为了支撑新品上市及海外市场的快速渗透,公司在销售端加大了投入。期内销售及分销费用高达1.74亿元,同比增长62.9%,增速远超营收增长幅度。这种高投入策略虽短期压低了净利润,却是抢占具身智能全球市场份额的必要成本。如何在后续保持增长动能并优化成本结构,将是其商业化进程中的关键课题,而研发投入的激增更是战略聚焦的体现。
三、研发激增73%,聚焦“一脑多形”

如果说市场投入是冲锋号,那么研发则是卧安机器人深耕技术的护城河。本期财报显示,公司研发费用达到1.02亿元,同比激增73.3%,占营业收入的比重提升至19.5%。这种近乎翻倍的投入,并非盲目烧钱,而是精准指向其核心战略——“一脑多形”。公司正集中资源攻克具身智能底层算法与AI算力瓶颈,旨在构建一个能够适配多种机器人形态的统一大脑。
在这一战略指引下,卧安机器人最新发布的OneModel 1.7成为技术突破的风向标。该模型采用先进的 RL-Latent World Action Model 架构,通过强化学习机制让机器人更好地理解物理世界并规划动作,显著提升了其在复杂非结构化环境中的适应性与决策能力。技术底座离不开数据喂养,卧安机器人近期成功中标深圳市首个具身智能数据基础设施项目,合同金额达4,495万元。这一举措不仅为公司构建了模型训练的数据闭环,更确立了其在行业数据标准制定中的先行者地位。从底层模型到数据基建,卧安机器人正在为后续多场景的商业化落地蓄力。
四、多场景落地,商业化加速推进
技术研发的密集投入,最终要落脚于产品的真实落地。随着“一脑多形”战略逐渐成型,卧安机器人正加速将技术成果转化为可见的商业场景。目前,其业务布局已明确聚焦于家庭服务、运动健康及智能陪伴三大核心领域,试图通过多元化场景验证其商业化交付能力。
在家庭场景方面,人形机器人 onero H1 已完成商业化交付,并与 58同城 达成战略合作,旨在探索更广泛的生活服务入口。运动健康赛道则是目前的亮点,AI 运动机器人 Acemate 已部署于北京、深圳等地,累计覆盖超 1,100 块标准网球场地,展示了其在高频次、标准化场景中的规模化应用能力。此外,面向情感交互的 AI 陪伴机器人 Kata Friends 也开始在日本、中国及欧洲市场同步交付。这种多场景并进的策略,不仅分散了单一产品风险,更印证了卧安机器人从实验室走向大规模商业交付的成熟度,为其后续财报表现提供了坚实的业绩支撑。
- 相关标签:
- 财报

薇薇安皮肤获取途径及购买方式整理
2026-08-31
哈工大校友团队深耕特种机器人 获数千万融资并供货中石油
2026-08-31
优必选人形机器人销量突破1.6万台 半年业绩表现亮眼
2026-08-31
阿里腾讯等机构联合投资 45亿资金加持灵巧操作机器人独角兽
2026-08-31
前华为系团队投身物理AI领域 创业公司完成数亿元融资
2026-08-31
抱抱脸开源机器人正式亮相 入门级售价仅2681元
2026-08-31
Gale模组管理工具:实现游戏定制体验秒级响应
2026-09-01
ControlNet Aux DWPose故障排查:从诊断到修复
2026-09-01
高通副总裁谈HBC优势:性价比超HBM且支持2bit量化
2026-08-31
高通跃龙IQ10交付进展:机器人产品已在中国量产
2026-08-31- 1稚晖君领衔的机器人企业_半年营收规模已达八亿元人民币2026-08-18
- 2苏州某协作机器人企业正式开启IPO上市筹备流程2026-09-06
- 3东方富海领投CyboPal公司_具身交互模型领域获数亿元融资2026-08-20
- 4成立不足三个月的具身传感初创企业_完成近亿元融资并获上海国资入股2026-09-03
- 5智元携手长隆打造全球首个具身智能主题公园2026-08-24
- 697年创业者打造万元内小人形机器人_乐享科技郭人杰2026-09-04
- 7中国银行投资杭州具身大脑初创企业2026-08-24
- 8陆奇投资具身时空大脑初创公司获超千万融资2026-09-04
- 9前阿里副总裁投身具身智能大脑研发_创业项目已完成近10亿元融资2026-09-03
- 10宇树科技推进IPO进程_助力多位90后创业者实现财富增长2026-08-20